Encyclopédie
Oui



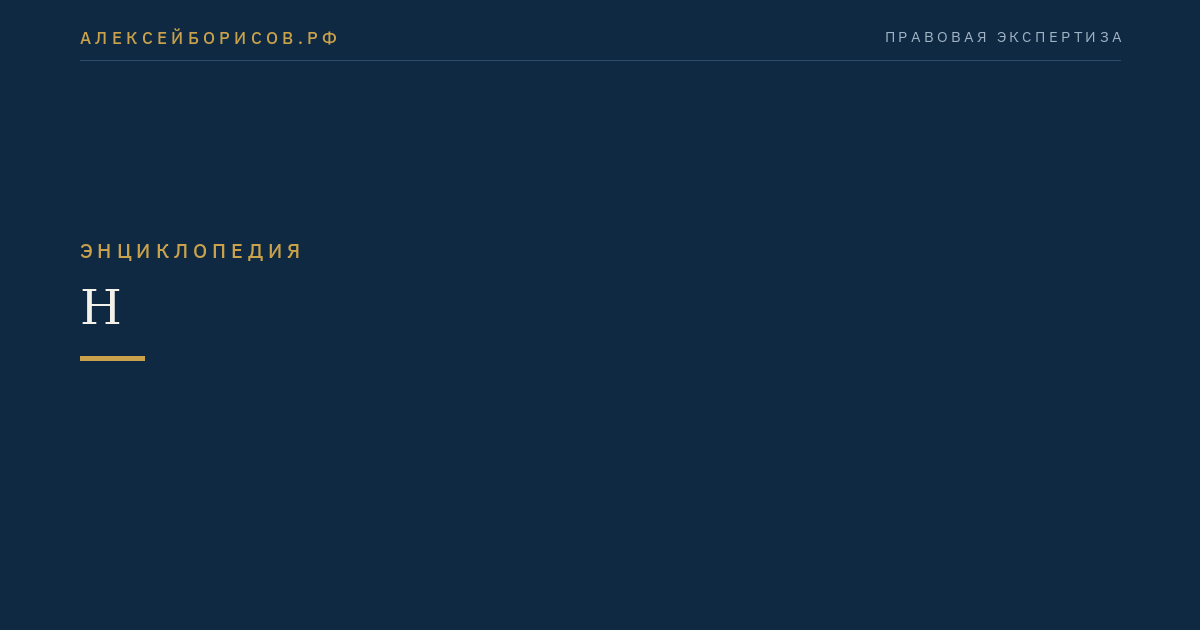
N — montant de l'impôt sur le revenu (bénéfice), calculé par une organisation étrangère et ses unités dépendantes conformément à leur propre loi, ainsi que l'impôt sur les revenus retenu sur ces revenus (bénéfices) de cette organisation au niveau du lieu de paiement de ces revenus, sauf disposition contraire du point 3 du présent paragraphe, à l'exclusion de l'impôt sur les revenus retenu au niveau du lieu de paiement concernant les revenus mentionnés au point 1 de l'article 309.1 du présent Code, dont le lieu de paiement est constitué par des organisations russes, si la personne contrôlante de cette organisation étrangère a un droit effectif sur ces revenus conformément aux dispositions de l'article 312 du présent Code1.
Code fiscal de la Fédération russe. Partie I du 31 juillet 1998, modifié le 09 novembre 2020, article 25.13-1, point 1 // Journal officiel de la Fédération russe. 1998. № 31. Article 3824. ↩